
品牌故事

2014 年诞生于上海的新消费咖啡品牌,"便携精品咖啡"的代表,也是国内浓缩咖啡液品类的开创者之一。凭借常温闪萃咖啡液、石狮子 IP"石端正"和 600 多次跨界联名,永璞在 2019–2022 年间销售额增长约 20 倍,达到约 4 亿元。在 9.9 元现制咖啡的价格战中,它选择"极致性价比",把单条咖啡液价格压到了 3–4 元。
#一、品牌速览
| 项目 | 内容 |
|---|---|
| 中文名 / 英文名 | 永璞咖啡 / Yongpu Coffee |
| 创立 | 2014 年 8 月,上海 |
| 创始人 | 侯永璞,昵称"铁皮"(1985 年生于江苏徐州,毕业于中国美术学院设计学院);品牌以他的本名命名 |
| 联合创始人 | 郁晔(COO) |
| 运营主体 | 上海永璞文化创意有限公司 |
| 核心品类 | 浓缩咖啡液(闪萃咖啡液)、冻干咖啡、挂耳咖啡、茶原液 |
| 品牌 IP | "石端正",以中国传统石狮子为原型的卡通形象(2019 年推出) |
| 价格带 | 咖啡液单条约 3–4 元(早期约 7–8 元) |
| 销售规模 | 2022 年约 4 亿元;2023 年预期 4.5–5 亿元 |
| 融资 | 天使轮、A 轮(2020 年);A+ 轮超 5,000 万元(2021 年) |
| 投资方 | 昕先资本(洽洽家族基金)、亲亲食品、宽窄创投、金鼎资本、麦星投资、众源资本等 |
| 渠道 | 线上约占 80%(天猫、京东、抖音等),线下进入盒马、Ole'、City'Super、便利店和会员店 |
| 用户 | 约 200 万粉丝用户;目标人群以 20–40 岁女性为主 |
| 跨界联名 | 累计 600 多次 |
#二、发展历程
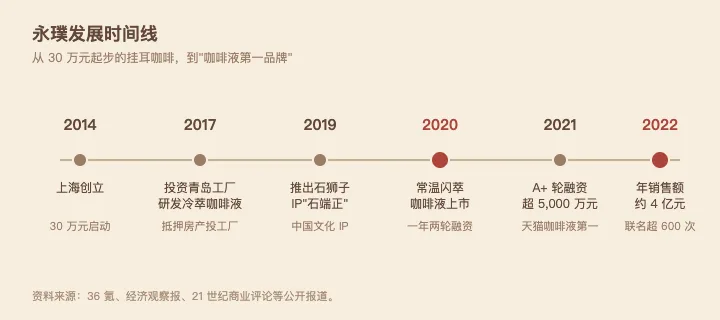
| 时间 | 关键事件 |
|---|---|
| 大学期间 | 铁皮在中国美术学院读大四时决定"这辈子要做咖啡" |
| 2014 年 8 月 | 以 30 万元启动资金在上海创立永璞,最初做挂耳咖啡等便携速溶产品 |
| 2017 年初 | 铁皮抵押苏州的房产,投资青岛一家工厂,研发便携式冷萃咖啡液。产品需要冷藏,使用场景受限 |
| 2018 年初 | 推出冷萃咖啡液,开设天猫店,正式开始打造品牌 |
| 2019 年 | 与一家有 70 多年历史的日本家族工厂合作,引入闪萃技术,解决咖啡液的锁鲜问题;推出品牌 IP"石端正";线上销售额约 2,000 万元 |
| 2020 年 6 月 | 完成千万元级天使轮融资,投资方包括昕先资本、亲亲食品、宽窄创投等 |
| 2020 年 7 月 | 常温闪萃浓缩咖啡液在天猫首发,无需冷藏,保质期达 365 天,上线半年就成为天猫热销咖啡液 |
| 2020 年 11 月 | 双 11 销售额约 2,100 万元,位列天猫咖啡液类目第一 |
| 2020 年 12 月 | 金鼎资本领投数千万元 A 轮融资;全年销售额突破 1 亿元,同比增长约 5 倍 |
| 2021 年 | 麦星投资、众源资本领投超 5,000 万元的 A+ 轮融资;电商销售额约 3 亿元,翻了三倍;位列天猫咖啡液类目第一;10 月推出茶饮子品牌"喜鹊原野",半年后停止运营 |
| 2022 年 | 上海疫情期间仓库一度停发,但 4 月销售额仍超过预期;全年销售额约 4 亿元 |
| 2023 年 | 9.9 元现制咖啡价格战爆发,永璞把咖啡液价格带下探到 3–4 元;与盒马合作推出"冰冰杯",上线一周销量 100 万杯;子品牌"城是 CITYBORING"在上海开出两家门店;开始测试便利店和会员店渠道 |
| 2024 年至今 | 继续深耕线上与线下渠道,产品延伸到冻干咖啡块、抹茶浓缩液和胶囊式咖啡液等新形态 |
#三、产品体系
#1. 核心产品:闪萃浓缩咖啡液
永璞的核心判断是:挂耳咖啡只能做黑咖啡,但大众更想喝拿铁这样的奶咖。浓缩咖啡液加牛奶或水就能做出一杯咖啡,比挂耳更方便,也更适合做奶咖和冰饮。
| 特点 | 内容 |
|---|---|
| 浓缩倍数 | 约 10 倍浓缩(传统冷萃约 6 倍) |
| 保鲜技术 | 充氮、无菌包装,加上日本闪萃冷却技术;常温保存,保质期 365 天,不添加防腐剂 |
| 营养 | 0 脂、0 糖 |
| 包装 | 25 克单条装,便于携带 |
| 风味 | 黑咖啡、榛果、柚子、樱花等风味咖啡液,以及红茶、宇治抹茶、白桃乌龙等茶原液 |
| 价格 | 3 条装约 9.9 元,7 条装约 27.9 元 |
#2. 产品矩阵
| 品类 | 代表产品 | 定位 |
|---|---|---|
| 浓缩咖啡液 | 闪萃咖啡液(单条、盒装、胶囊式 50 颗装) | 核心产品,做奶咖和冰咖啡 |
| 冻干咖啡 | 冻干咖啡粉、冻干咖啡块礼盒;乌龙茶等风味冻干 | 与三顿半等品牌竞争 |
| 挂耳咖啡 | 云南限定挂耳黑咖啡("威武包"),使用云南"石端正庄园"的咖啡豆 | 品牌起家的品类 |
| 茶原液 | 宇治抹茶、红茶、白桃乌龙浓缩液 | 扩展非咖啡人群 |
| 联名限定 | 与盒马合作的"冰冰杯"等 | 线下渠道爆品 |
| 文创周边 | 杯子、杯垫、抱枕、香薰蜡烛、奶泡器、纸质杂志《岛民月刊》 | 强化生活方式品牌形象 |
说明:永璞至今不卖咖啡豆,因为它认为咖啡豆"不够便捷",与品牌主张不符。
#四、商业模式
#1. "便携精品咖啡"定位
永璞的使命是"让热爱生活的人都能轻松喝到一杯好咖啡"。它做的是**"在家、在办公室、在路上"的便捷咖啡**,与三顿半同属"精品速溶"赛道,但切入点不同:
| 维度 | 三顿半 | 永璞 |
|---|---|---|
| 核心品类 | 冻干咖啡粉(超即溶) | 浓缩咖啡液 |
| 单杯价格 | 约 5–8 元 | 约 3–4 元 |
| 品牌资产 | 数字小罐、返航计划 | 石狮子 IP、跨界联名 |
| 品牌调性 | 精品、太空、世界观 | 中国文化、文创、情绪价值 |
#2. 供应链自控
铁皮认为"新消费品牌应把原料和供应链掌握在自己手中":
- 入股工厂:入股一家咖啡烘焙厂、一家冷萃液工厂、一家挂耳工厂和一家包装工厂,并在青岛、广州、福建等地布局工厂。
- 仓储:在青岛、昆山、上海和苏州等地设有仓库。
- 原料:与头部生豆贸易商直接合作控制成本;在云南拥有合作咖啡庄园,2021 年规模较 2020 年扩大约 3 倍。据报道,在牙买加蓝山也有合作庄园。
- 柔性供应链:2022 年上海疫情期间曾停产断货,此后着力建设柔性供应链。
#3. 私域与社群运营
- 品牌 IP"石端正":以中国传统石狮子为原型,打造"永璞小岛"世界观,发行纸质杂志《岛民月刊》。
- 社群:建有"石端正的咖啡生活研究所"等用户社群,举办"灵感艺术节"等活动;也有类似三顿半返航计划的"飞碟返航计划"。
- 复购:部分产品季度复购率约 26%–28%。
- 为其他品牌引流:推出"小岛宅急便"零食礼包,售价 39.9 元,限量 500 份,为其他新消费品牌提供拉新服务。
#五、经营数据
永璞未上市,不公开完整财务数据,以下为公开报道中的数据。
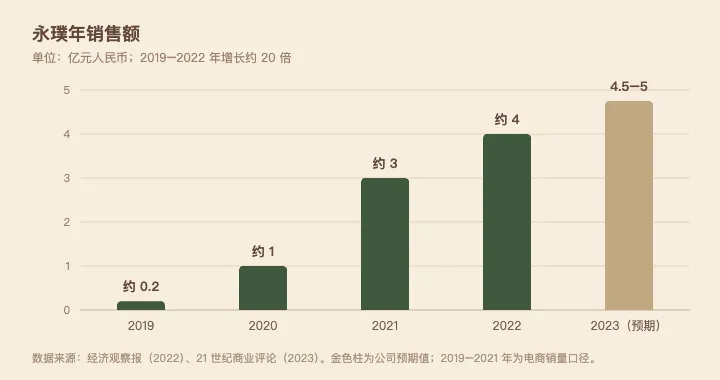
| 时间 | 销售额 | 说明 |
|---|---|---|
| 2019 年 | 约 2,000 万元 | 线上销售额 |
| 2020 年 | 超过 1 亿元 | 常温咖啡液上市后增长约 5 倍;天猫约占 90%;双 11 约 2,100 万元,位列天猫咖啡液类目第一 |
| 2021 年 | 约 3 亿元 | 电商销售额翻了三倍;天猫咖啡液类目第一 |
| 2022 年 | 约 4 亿元 | 2019–2022 年增长约 20 倍 |
| 2023 年(预期) | 4.5–5 亿元 | 公司预期 |
| 2024 年以后 | 未公开 | — |
解读:
- 高速增长期(2019–2022):常温闪萃咖啡液解决了冷萃液必须冷藏的痛点,叠加天猫的品类扶持(天猫专门为它开设了"咖啡液"子类目)和密集的 IP 联名,永璞四年增长约 20 倍。
- 价格战期(2023 年起):瑞幸、库迪的 9.9 元现制咖啡和幸运咖 5–6 元的价格带,压低了消费者对"一杯咖啡"的价格预期。永璞把单条咖啡液价格从 7–8 元降到 3–4 元,用"极致性价比"应对。
- 数据透明度:2023 年以后没有可靠的公开营收数据。
#六、品牌与营销
#1. 品牌定位
"有中国文化特色的生活方式咖啡品牌":便携、好喝、好玩、有情绪价值。核心关键词是咖啡液、石端正、跨界联名、中国文化、情绪价值。
#2. 品牌 IP"石端正"
2019 年推出的"石端正"以中国传统石狮子为原型,形象呆萌,是永璞区别于其他咖啡品牌的核心视觉资产。永璞围绕它打造了"永璞小岛"世界观、杂志和文创周边,把咖啡品牌做成了"文创品牌"。这与创始人的设计背景密切相关。
#3. 跨界联名:600 多次
永璞是新消费品牌中联名次数最多的品牌之一,九年来联名超过 600 次,合作对象覆盖:
| 领域 | 代表合作对象 |
|---|---|
| 影视综艺 | 电影《少年的你》、节目《奇葩说》 |
| 互联网内容 | 网易云音乐、小红书、澎湃新闻、日食记 |
| 艺术与 IP | 梵高博物馆、Hello Kitty、SNOOPY |
| 食品饮料 | DQ 冰激凌、五粮液(咖啡加白酒的"咖酒特调")、醉鹅娘 |
| 零售渠道 | 盒马("冰冰杯") |
#4. 情绪价值
铁皮认为,用户越来越关注"情绪价值"。永璞通过 IP、联名和文创,让用户在喝咖啡之外还能获得乐趣和归属感。
#七、可持续发展
- 云南咖啡:自 2018 年起深耕云南咖啡产区,扩大合作庄园规模,推出云南限定挂耳等产品,支持国产咖啡发展。
- 飞碟返航计划:类似空罐回收的社群活动,鼓励用户参与环保。
- 说明:品牌层面公开披露的可持续发展信息较少。
#八、挑战与风险
| 议题 | 内容 |
|---|---|
| 价格战 | 9.9 元现制咖啡和 5–6 元平价咖啡压缩了咖啡液的价格空间,永璞被迫把价格带降到 3–4 元,利润承压 |
| 线上依赖 | 线上约占 80%,高度依赖天猫等平台,流量成本上升 |
| 线下转型难 | 目标是三年内线上线下各占一半,但便利店和会员店渠道仍处于测试阶段 |
| 品类竞争 | 瑞幸、星巴克等连锁品牌推出咖啡液,雀巢、隅田川等也在布局,品类壁垒不高 |
| 子品牌试错 | 茶饮子品牌"喜鹊原野"半年后停运;"城是 CITYBORING"门店规模有限 |
| 供应链风险 | 疫情期间曾停产断货;生豆价格上涨推高成本 |
| 数据透明度 | 2023 年后未公开业绩,外界难以评估经营状况 |
#九、竞争格局
| 竞争类型 | 代表品牌 | 与永璞的关系 |
|---|---|---|
| 新锐便携咖啡 | 三顿半、隅田川、时萃、鹰集 | 同属"精品速溶"赛道,直接竞争 |
| 连锁品牌的零售产品 | 瑞幸(咖啡液、即享系列)、星巴克 | 依托门店流量和品牌力,在电商平台快速起量 |
| 传统速溶巨头 | 雀巢、麦斯威尔 | 在大众速溶市场占主导 |
| 进口冻干 | Moccona、UCC | 在冻干黑咖啡人群中竞争 |
| 现制咖啡 | 瑞幸、库迪、幸运咖 | 9.9 元价格带分流便携咖啡需求 |
| 即饮咖啡 | 雀巢、农夫山泉等 | 争夺便利店和户外场景 |
#十、渠道结构
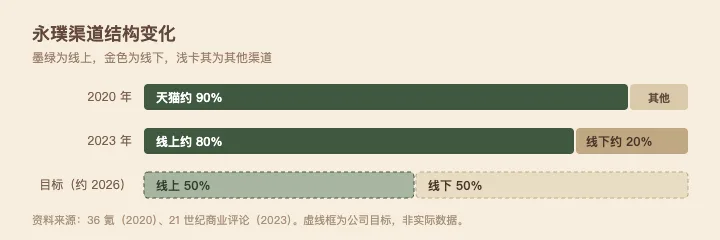
- 线上为主:2020 年天猫约占 90%,2023 年线上整体约占 80%,覆盖天猫、京东、抖音,以及李佳琦等头部主播的直播间。
- 线下拓展:进入盒马鲜生、Ole'、City'Super、久光百货等精品超市,正在测试便利店和会员店,重点布局华东和华南。
- 自有门店:子品牌"城是 CITYBORING"在上海开出两家实体店,主打咖啡、甜品和周边,售价 25–168 元。
- 目标:三年内实现线上线下各占一半。
#十一、SWOT 分析
| 内容 | |
|---|---|
| 优势(S) | 浓缩咖啡液品类的先发优势;常温闪萃技术与自控供应链;"石端正"IP 和 600 多次联名积累的品牌资产;极致性价比;约 200 万粉丝用户 |
| 劣势(W) | 高度依赖线上;品类技术壁垒不高;子品牌试错较多;规模与连锁品牌相比有限;财务不透明 |
| 机会(O) | 中国家庭咖啡消费持续增长;冰咖啡与奶咖需求;线下便利店和会员店渠道;云南咖啡与国潮文化;茶原液等新品类 |
| 威胁(T) | 现制咖啡价格战;连锁品牌进入零售咖啡赛道;流量成本上升;生豆价格波动 |
#十二、总结
永璞是中国新消费咖啡品牌中**"文创基因最强"**的一个:
- 它开创了常温咖啡液品类:用闪萃技术解决了冷萃液必须冷藏的痛点,让"装进口袋的咖啡"成为可能,并让奶咖和冰咖啡在家里也能轻松做出来。
- 它把咖啡做成了文创:创始人的设计背景,让永璞围绕石狮子 IP"石端正"、"永璞小岛"世界观和 600 多次联名,建立了独特的情绪价值。
- 它在价格战中选择了性价比:把单条价格压到 3–4 元,用自控供应链守住成本。
与三顿半相比,两个品牌代表了"精品速溶"的两条路径:
| 三顿半 | 永璞 | |
|---|---|---|
| 价格策略 | 守住"品质带",不降价 | 极致性价比,主动降价 |
| 品牌叙事 | 精品咖啡、可持续、世界观 | 中国文化、文创、情绪价值 |
| 下一步 | 品牌 2.0:风味零售、线下空间、循环生活方式 | 线上线下各占一半,渠道下沉 |
永璞接下来的关键考验是:在低价竞争中守住品质和利润,并真正走通线下渠道,从一个"线上联名网红品牌"成长为可持续经营的国民咖啡品牌。
#参考资料
- 永璞咖啡项目信息 — 36 氪
- 「永璞咖啡」完成数千万元 A 轮融资,核心发力浓缩咖啡液 — 36 氪(CBNData 转载,2020 年 12 月)
- 专访永璞咖啡"铁皮叔叔":关注情绪价值 — 经济观察报(MAAD 转载,2022 年 5 月)
- 中国美院毕业生,卖咖啡年入 4 亿 — 21 经济网(2023 年 6 月)
- 精品咖啡品牌「永璞咖啡」完成超 5000 万元 A+ 轮融资 — 出海网
- 获千万融资,今年要做 1 个亿,又一咖啡势力在崛起 — 界面新闻
- 永璞,讲好"中国文化特色"的咖啡故事 — 数英
- 永璞咖啡如何实现年销过亿? — 数英
- 永璞品牌信息 — CNPP
注:永璞未上市,销售数据来自创始人采访和媒体报道,2019–2021 年多为电商销售额口径,2023 年为公司预期值;2024 年以后没有可靠的公开经营数据。A+ 轮融资时间,多数资料记为 2021 年,也有报道称 2022 年 6 月。牙买加蓝山庄园等信息来自公开报道,未经独立核实。文中三张图为根据公开数据绘制的示意图。
评论