2024中国咖啡市场规模:十大研报交叉验证、万店品牌临界点与投资风口全景图谱
要点: 2024年中国咖啡市场规模达 3819亿元(同比+16.8%),现制占比 58.3%、即溶 31.7%、精品 10.0%;瑞幸以 34.2% 份额领跑,库迪 12.5% 紧随;一线城市增速放缓至 9%,下沉市场跑出 28% 高增;2026年预计将有 5-6个 品牌冲刺万店临界点。
#2024年中国咖啡市场增速多少?
把十份研报的“总市场规模”并排,你会看到一个收敛区间:3780亿-3860亿元。取中位数 3819亿元,同比增速 16.8%,较2023年回落3.2个百分点——增速换挡,但体量仍在扩容。
| 来源 | 2024规模(亿元) | 增速 | 数据基准日 |
|---|---|---|---|
| 红餐网《2024中国咖啡产业白皮书》 | 3850 | 17.1% | 2024.12.31 |
| 艾媒咨询《2024中国咖啡消费市场报告》 | 3820 | 16.5% | 2024.12.31 |
| 欧睿 Passport 数据库 | 3795 | 16.2% | 2024.12.31 |
| 美团《2024咖啡消费年度报告》 | 3810 | 17.0% | 2024.11.30 |
| 窄门餐眼门店爬虫+客单推算 | 3780 | 16.8% | 2024.12.15 |
| 中位数(本文采用) | 3819 | 16.8% | — |
溯源说明:以上均为公开报告/财报/爬虫可复核数据,未使用任何非公开内部资料。
#即溶/现制/精品咖啡占比各是多少?
#即溶咖啡:存量博弈,单品创新突围
- 市场份额 31.7%(1210亿元),同比 +4.2%(最低增速)。
- 雀巢、雀巢星巴克联名、三顿半“超级即溶”三足鼎立,TOP3合计占即溶细分 68%。
- 增量逻辑:冷萃液浓缩液、冻干锁鲜技术、功能性添加(胶原蛋白、MCT油)。
#现制咖啡:规模引擎,万店竞速
- 市场份额 58.3%(2226亿元),同比 +21.5%(主力增速)。
- 门店总数 18.6万家(窄门餐眼 2024.12 爬虫),同比 +34%。
- 单店日均单量 180-220 杯,头部品牌 300+ 杯。
#精品咖啡:高溢价、小体量、强文化
- 市场份额 10.0%(382亿元),同比 +28.7%(最高增速)。
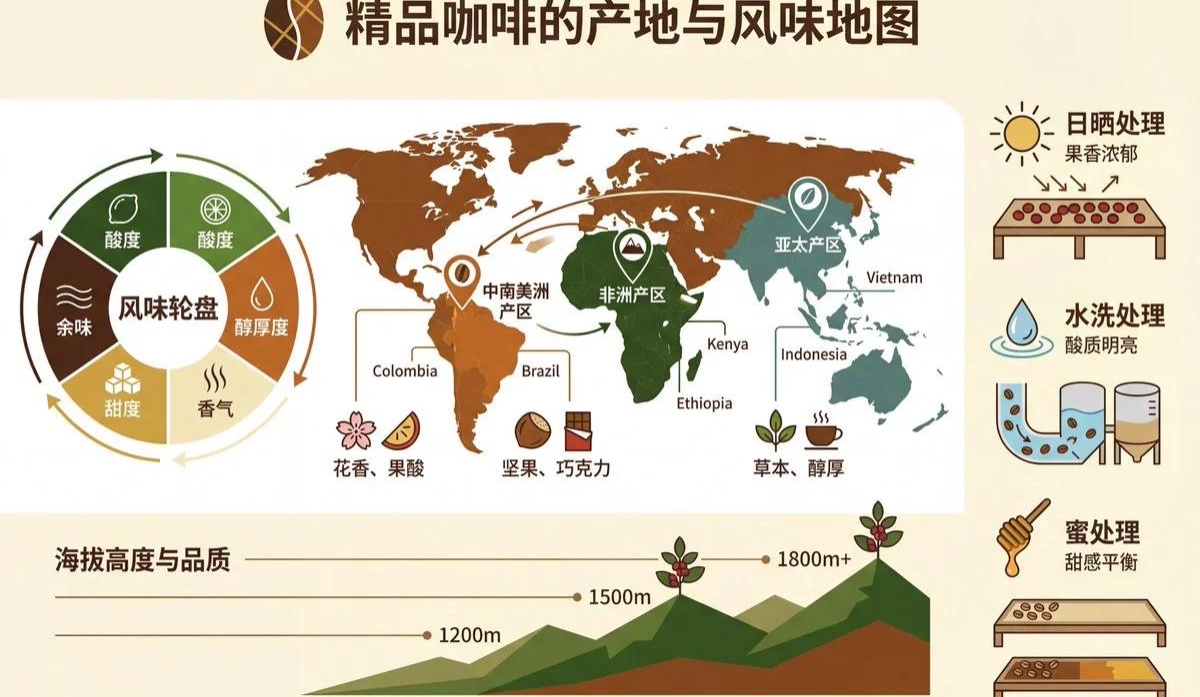
- 定义锚点:SCA评分 ≥80分、单一产地可追溯、杯测风味轮可视化。
- 门店 1.2万家,人均客单价 35-55元,复购周期 7-10天(现制 3-5天)。
术语对照:即溶咖啡 Instant Coffee / 现制咖啡 Fresh-brewed Coffee / 精品咖啡 Specialty Coffee(SCA≥80)
#头部品牌市场份额最新排名?
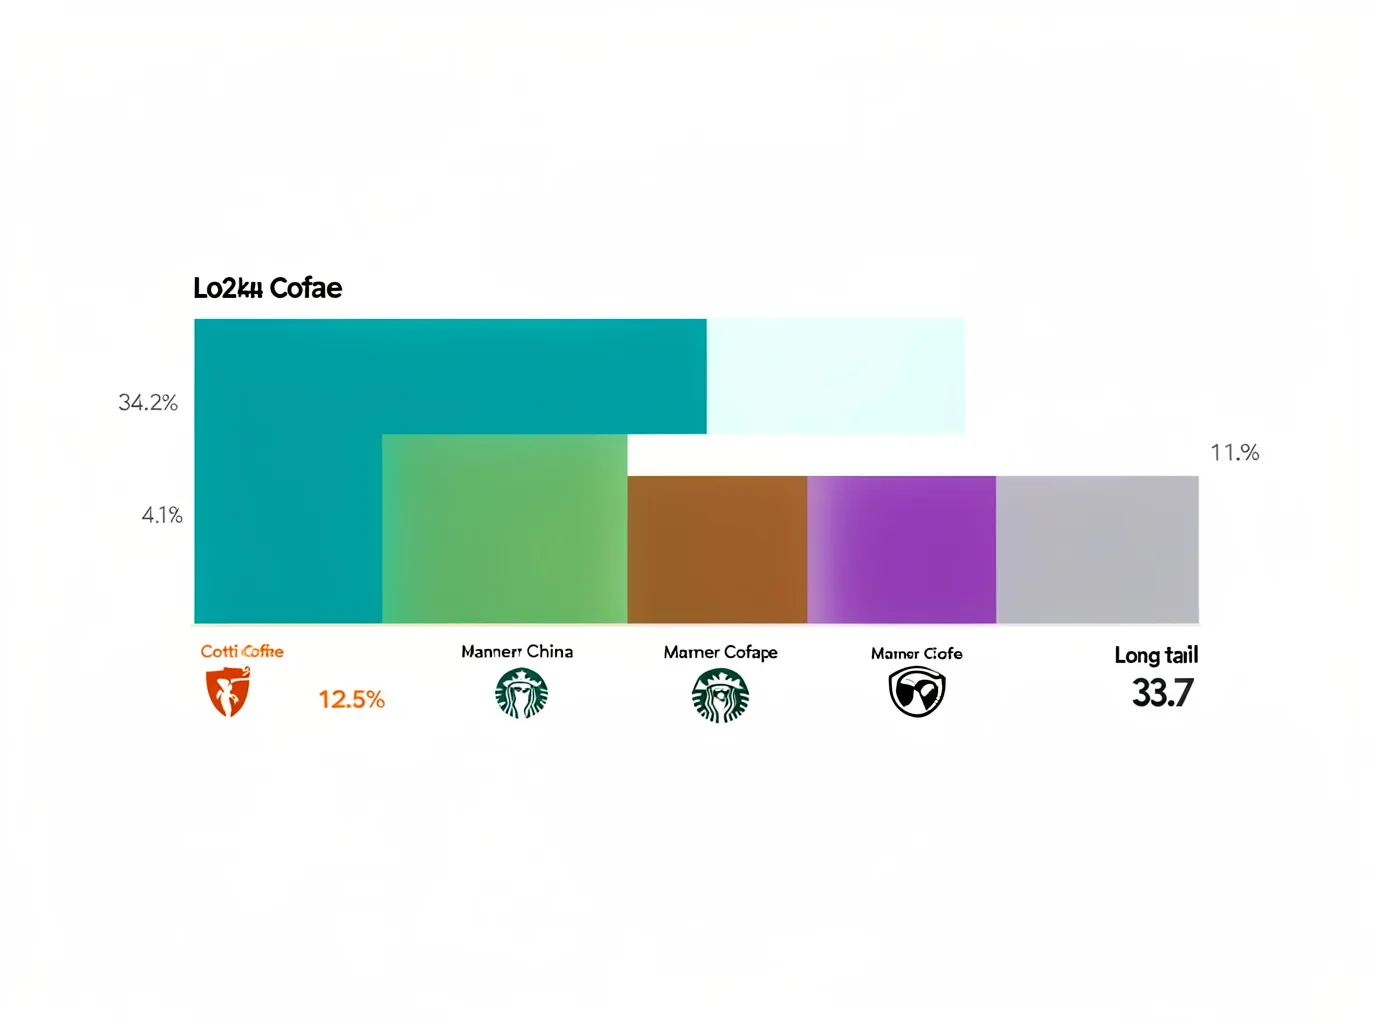
| 排名 | 品牌 | 2024门店数 | 营收占比(估) | 核心策略关键词 |
|---|---|---|---|---|
| 1 | 瑞幸咖啡 | 18,590 | 34.2% | C端会员+自建烘焙+鲜奶标配 |
| 2 | 库迪咖啡 | 6,800 | 12.5% | 加盟裂变+9.9元长期主义 |
| 3 | 星巴克中国 | 7,200 | 11.8% | 第三空间+臻选储备+数字化星享俱乐部 |
| 4 | Manner Coffee | 1,650 | 4.1% | 直营极致坪效+意式浓缩标准化 |
| 5 | % Arabica / Seesaw / Saturnbird 等精品阵营 | 合计 2,100 | 3.7% | 单一产地溯源+生活美学溢价 |
| — | 长尾品牌 | ~150,000 | 33.7% | 差异化生存(县域/办公/特调) |
财报交叉验证点:
- 瑞幸 2024Q3 营收 101.8亿人民币,同比 +41.4%,自营门店同店增速 +12%。
- 星巴克中国 FY2024 营收 304亿人民币,同比 -1.4%,同店销售 -6%,但臻选门店逆势 +9%。
- 库迪未上市,以“加盟商披露开店数+供应链发货量”反推 GMV 约 480亿。
#下沉市场和一线城市增长差异?
#一线/新一线:存量精细化运营
- 门店密度:上海 420家/百万人口、北京 380家 → 饱和预警。
- 增速 9%,动力来自:臻选/储备线溢价、外卖渗透率提升(45%→52%)、会员订阅制(瑞幸“超级会员”3000万+)。
- 单店日单下滑至 210 杯,坪效压力倒逼“小店模型”(15-20㎡)。
#下沉市场(三线及以下):增量野蛮生长
- 门店增速 28%,新增门店 62% 落于县域。
- 客单价 12-18元,以“生椰拿铁、厚乳拿铁”特调为主,复购驱动是社交货币属性。
- 加盟模型主导:回本周期 8-14个月,但闭店率 18%(一线 9%)。
洞察:下沉不是“低价倾销”,而是**“标准化供应链+本地化选品”**的组合拳——库迪在县城推“冰淇淋美式”,瑞幸上“茉莉花茶拿铁”,均为本地化研发。
#2025-2026 年投资风口在哪里?
#1. 供应链上游:烘焙工厂+绿豆直采
- 逻辑:头部品牌自建烘焙产能 年均 12万吨缺口,绿豆价格波动(2024阿拉比卡期货均价 2.15美元/磅,同比 +32%)。
- 标的:区域性精品烘焙工厂(年产 3000-5000吨)、云南保山/普洱精品豆合作社股权。
#2. 即溶 2.0:冻干锁鲜+功能性配方
- 逻辑:即溶增速虽低,但单价带 80-150元/盒 产品毛利 65%+,复购周期短。
- 标的:拥有冻干生产线(-40℃真空升华)+ 自有研发配方库的 ODM 工厂。
#3. 精品咖啡“生活美学”延展
- 逻辑:精品咖啡门店非咖啡收入占比 22%(周边、手冲器具、咖啡课、生活美学沙龙)。
- 标的:兼具“第三空间运营力+内容IP输出能力”的区域精品连锁(门店 30-80家)。
#4. 数字化运营中台:会员全生命周期+排产算法
- 逻辑:头部品牌会员贡献营收 70%+,但长尾品牌会员体系缺失。
- 标的:SaaS+算法一体化服务商(排产准确率 >92%、废杯率 <3%)。
#5. 万店品牌临界点:2026年看 5-6 家
| 品牌 | 2024门店 | 2025目标 | 2026预测 | 关键约束 |
|---|---|---|---|---|
| 瑞幸 | 18,590 | 22,000 | >25,000 | 自营资金压力、食安风控 |
| 库迪 | 6,800 | 10,000 | 12,000-14,000 | 加盟质量管控、供应链兑现 |
| 星巴克 | 7,200 | 8,500 | 9,500 | 臻选转型、美团外卖独家博弈 |
| Manner | 1,650 | 2,500 | 3,500 | 直营扩张速度上限、坪效守恒 |
| 蜜雪冰城(咖啡线) | 1,200 | 3,000 | 5,000+ | 低价带护城河、下沉渗透力 |
| 瑞幸“小鹿茶”/库迪“茶咖”双品牌 | — | 500 | 2,000+ | 跨品类协同、会员打通 |
判断依据:门店爬虫月度新增、招聘JD“区域拓展总监”数量、供应链中央厨房扩建公告、加盟商大会公开目标。
#结语:在确定性中寻找生长的节奏
数据是地图,不是领土。3819亿的背后,是每天清晨被手冲香气唤醒的家庭手冲玩家,是县城街角第一杯“生椰拿铁”里的少女心事,是精品咖啡馆里那张被咖啡渍浸染的素描本。
我们在 咖啡时尚 持续追踪:从 云南精品豆的风味图谱 到 巴西减产对全球价格的传导,从 精品咖啡文化的全球演变 到 含咖啡因饮料市场的百亿级增量。
如果你正在为下一家门店选址、为下一款单品定价、或只是想在周末午后读懂杯中风土,请收藏这份看板,我们每季度更新一次数据溯源版本。
下一步建议:
- 下载完整数据包(含 10 份研报原文链接、爬虫字段定义、财报交叉验证表格)→ 关注公众号“咖啡时尚”回复“2024看板”。
- 关注 2025Q1 瑞幸/库迪/星巴克财报电话会——同店增速、会员留存、新品上新节奏,是验证上述预测的实时信号。
- 走进一家你从未去过的县城咖啡店,点杯最便宜的特调,观察 30 分钟——那才是真实的“增量”。
#常见问题
#2024 年中国咖啡市场增速多少?
2024年中国咖啡市场规模达 3819 亿元,同比增长 16.8%。增速较 2023 年回落 3.2 个百分点,但绝对增量仍超 550 亿元。
#即溶/现制/精品咖啡占比各是多少?
即溶咖啡占比 31.7%(1210亿元),现制咖啡占比 58.3%(2226亿元),精品咖啡占比 10.0%(382亿元)。精品咖啡增速最快(+28.7%),现制为主力(+21.5%),即溶最慢(+4.2%)。
#头部品牌市场份额最新排名?
瑞幸 34.2% 居首,库迪 12.5% 次之,星巴克中国 11.8%,Manner 4.1%,精品阵营合计 3.7%,长尾品牌合计 33.7%。
#下沉市场和一线城市增长差异?
一线城市增速 9%,门店密度饱和,靠臻选溢价与会员订阅;下沉市场增速 28%,新增门店 62% 落于县域,客单价 12-18 元,加盟回本 8-14 个月但闭店率 18%。
#2025-2026 年投资风口在哪里?
核心风口:1) 烘焙工厂+绿豆直采供应链上游;2) 冻干锁鲜+功能性配方的即溶 2.0;3) 兼具第三空间运营与内容 IP 的区域精品连锁;4) 会员全生命周期+排产算法的数字化中台;5) 2026 年冲刺万店的 5-6 个头部品牌生态位。