中国咖啡市场趋势深度报告:从万店扩张到精品咖啡文化的觉醒
要点: 中国咖啡市场正经历从“规模竞速”到“价值深耕”的结构性转折:瑞幸与星巴克构建双寡头格局,万店品牌涌现推动下沉渗透;精品咖啡从小众走向大众,单一产地、轻烘焙、手冲仪式感重塑消费体验;消费者从寻求提神功能转向追求风味图谱与情绪定制,第三空间需求催生多元业态。
#中国咖啡消费增长快吗?
答案是肯定的,且增速远超全球平均。过去五年,中国咖啡复合年增长率(CAGR)稳定在 15%-20% 区间,人均年消费杯数虽不足 20 杯(日本超 300 杯、欧美超 400 杯),但正是这巨大的“人均杯数缺口”构成了核心增长动能。
增长的三大引擎清晰可辨:
- 渠道下沉与即时零售:瑞幸、库迪等万店品牌以“高性价比+极速开店”打通三四线城市,将咖啡从一二线白领专属变为大众日常。
- 即溶咖啡升级:冻干技术普及让“精品即溶”成为办公、户外、居家的新增量,单品 SKU 从几十元跨越至百元价位带。
- 精品咖啡文化渗透:手冲、杯测、产地溯源等专业知识通过小红书、抖音等内容平台外溢,培育出第一批“懂风味、重仪式感”的核心用户群。
我们在 2024中国咖啡市场规模:十大研报交叉验证、万店品牌临界点与投资风口全景图谱 中曾以十大研报交叉验证的数据指出:2023 年中国咖啡市场规模已突破 3000 亿元,2025 年有望触及 4000 亿元关口。
#瑞幸和星巴克的市场份额对比如何?
两大巨头已形成“规模瑞幸、利润星巴克”的非对称共生格局。
| 维度 | 瑞幸咖啡 | 星巴克中国 |
|---|---|---|
| 门店数量(2024 年中) | 超 2 万家 | 约 7300 家 |
| 核心策略 | 高频复购、C 端私域、爆品迭代 | 高客单价、第三空间体验、数字化会员 |
| 单店模型 | 外卖/自提为主,坪效极致 | 堂食为主,社交属性强 |
| 价格带 | 9.9-19 元(券后) | 25-35 元 |
| 最新财季营收 | 单季超 100 亿元 | 单季约 7.8 亿美元 |
瑞幸以 “生椰拿铁”“馥芮白 Flat White” 等爆品不断降低决策成本,用 9.9 元价格锚定大众心智;星巴克坚守 “第三空间” 叙事,通过臻选臻选 Reserve 门店、臻选冰滴、臻选茶瓦纳等高端线防御利润护城河。两者并非简单零和博弈,而是共同教育了市场:瑞幸教会国人“咖啡可以天天喝”,星巴克教会国人“咖啡可以是一种生活方式”。
更多品牌战略拆解,可参考 咖啡品牌商业案例:六大标杆拆解与规模化 vs 精品化战略坐标。
#精品咖啡在中国的发展前景如何?
精品咖啡正从 “小众圈层” 走向 “大众入门”,呈现三大确定性趋势:
#1. 产地溯源与风味图谱成为标配语言
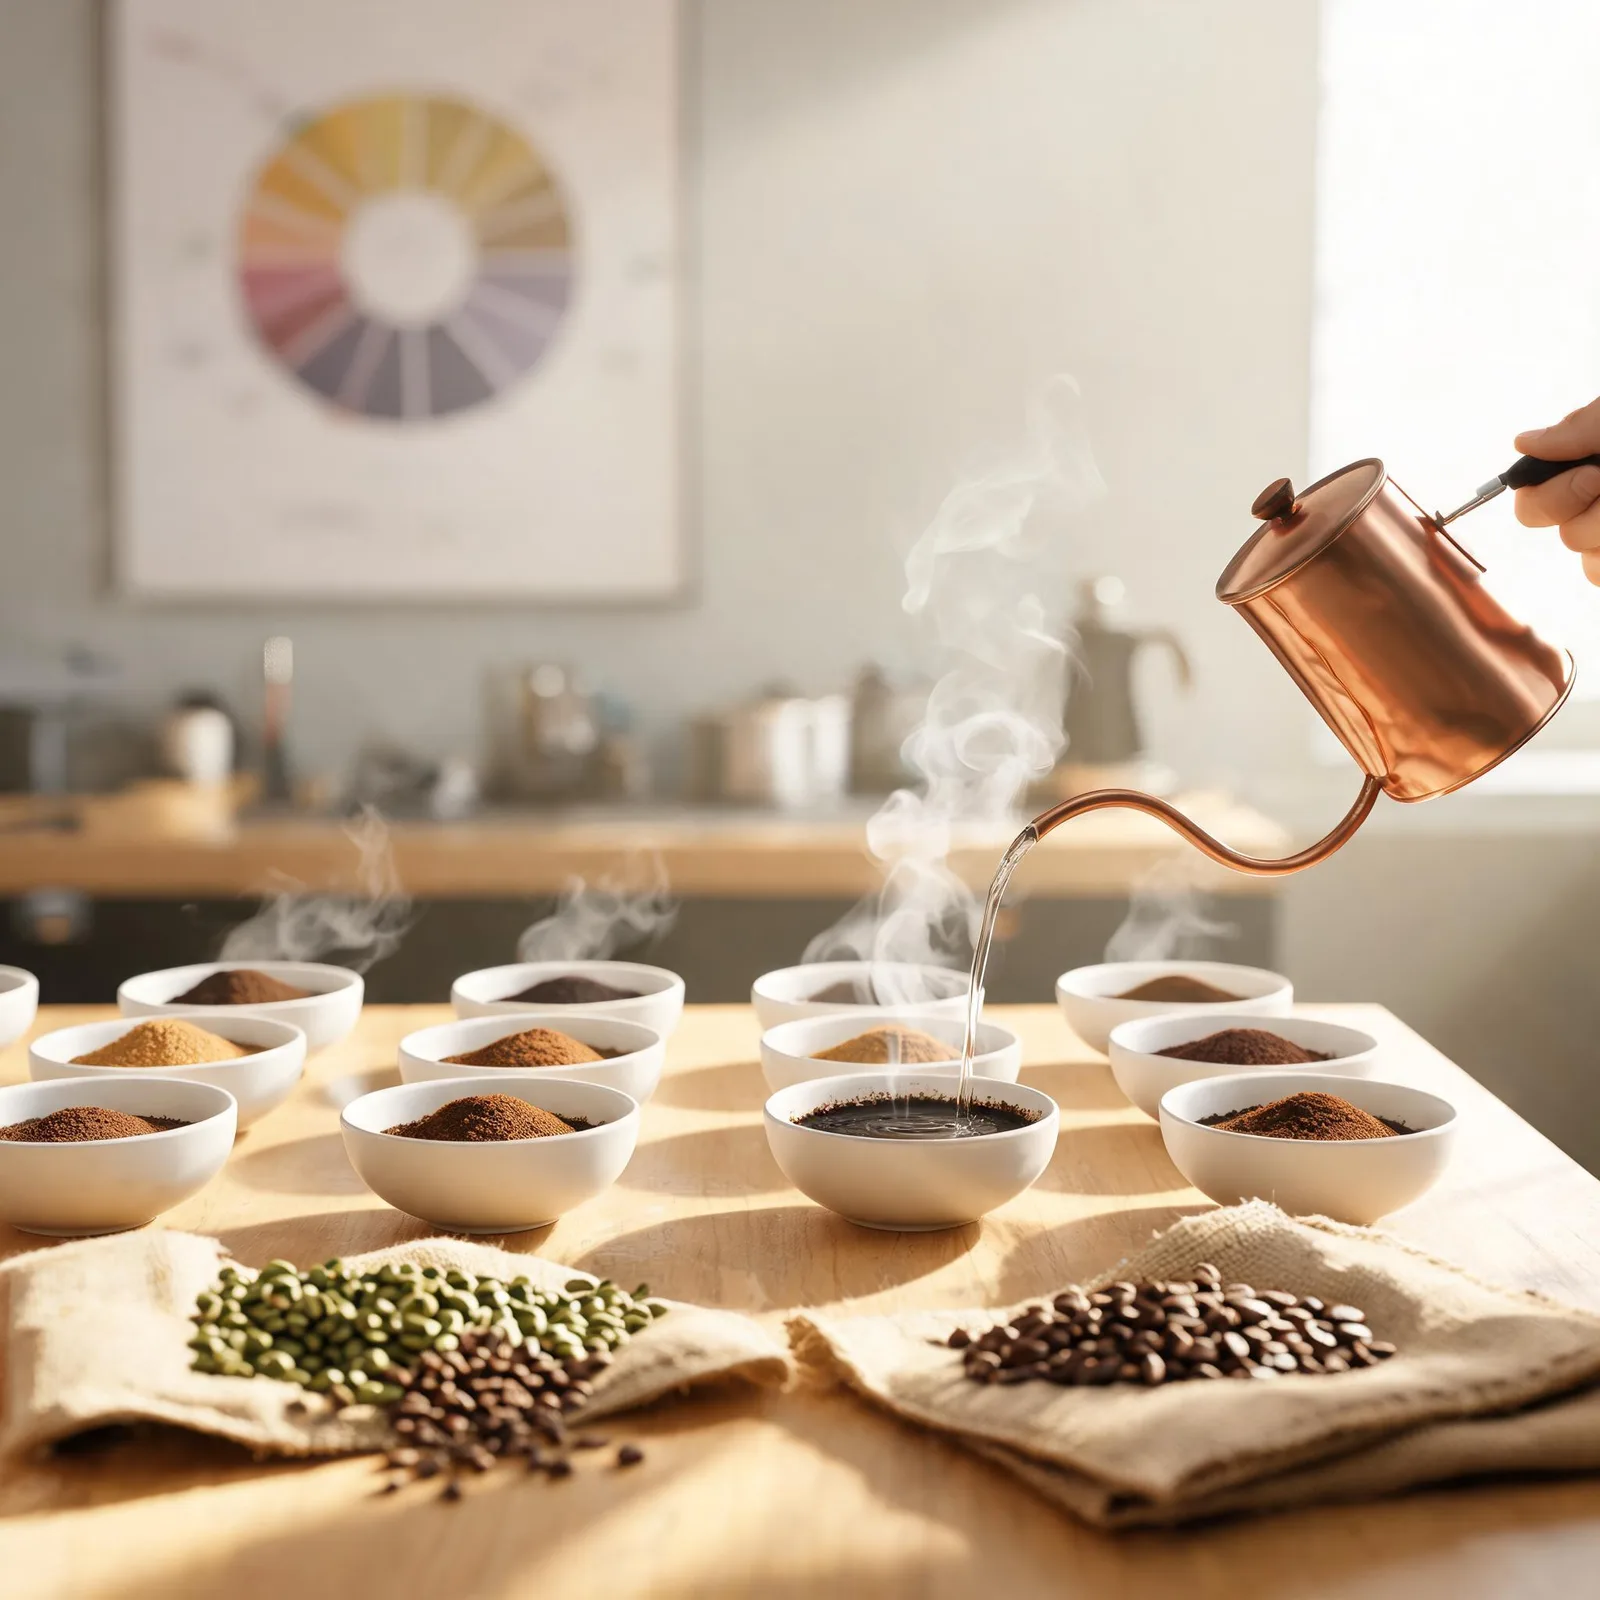
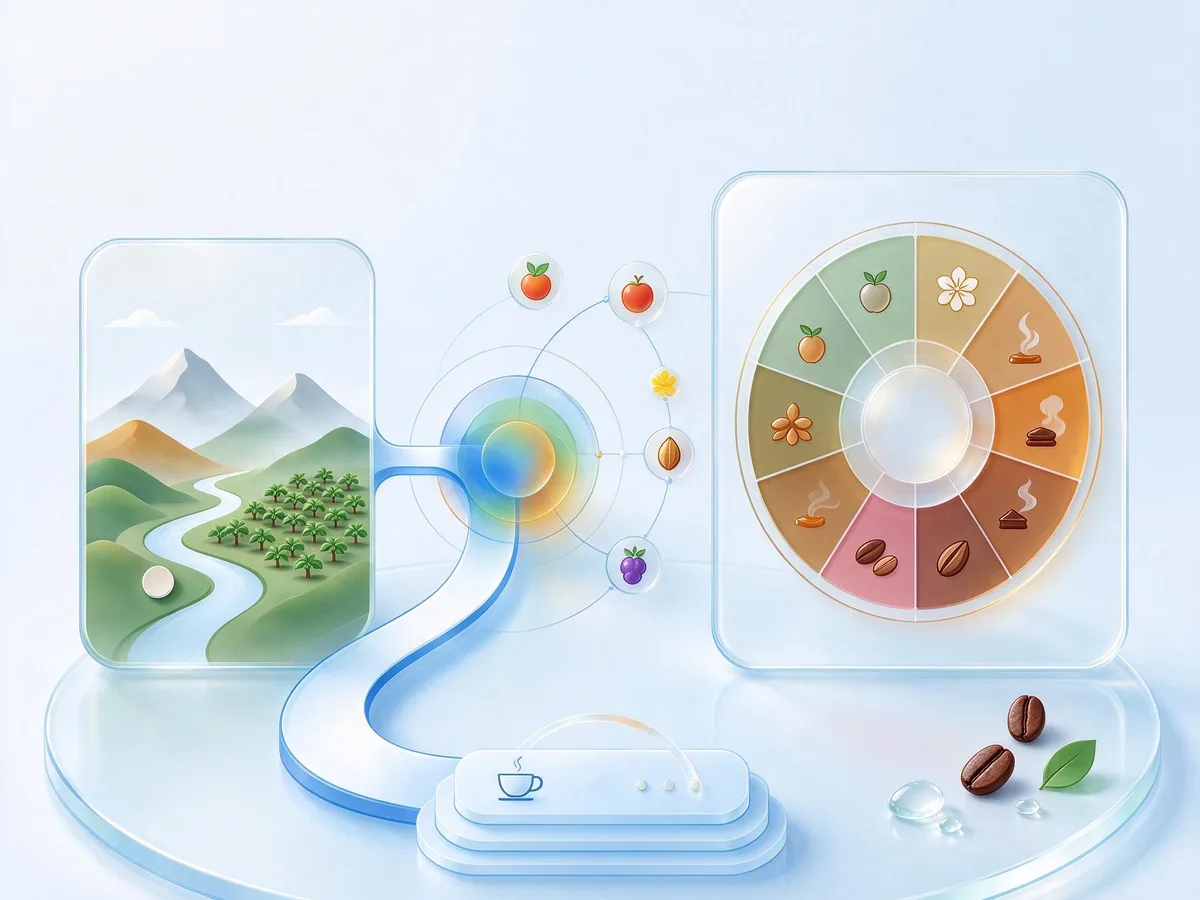
消费者不再满足于 “苦/酸/甜” 三元评价,开始追问:这是埃塞俄比亚耶加雪菲 Yirgacheffe 的花香柑橘,还是巴拿马瑛琦 Geisha 的茉莉桃香?SCA 评分 85+、Cup of Excellence(COE)获奖豆、微批次 Micro-lot 等专业背书,正成为精品咖啡馆菜单的标准注脚。
#2. 浅烘焙与多元冲煮重塑感官体验
浅烘焙 Light Roast 保留了产地风土 Terroir 的高挥发性香气物质,搭配 V60、Kalita Wave、AeroPress、虹吸壶、冷萃 Cold Brew 等多元萃取方式,让同一支豆呈现 “温度-风味” 的动态光谱。我们在 精品咖啡文化是美国主导的吗? 中探讨过:精品咖啡虽起源于欧美第三波浪潮,但中国正以 “东方审美+本土风土” 书写新注脚——云南豆的坚果可可基调、云南日晒 Anaerobic 的发酵果酒感,正在杯测台上获得国际评委认可。
#3. “情绪定制”与 “仪式感” 成为溢价核心
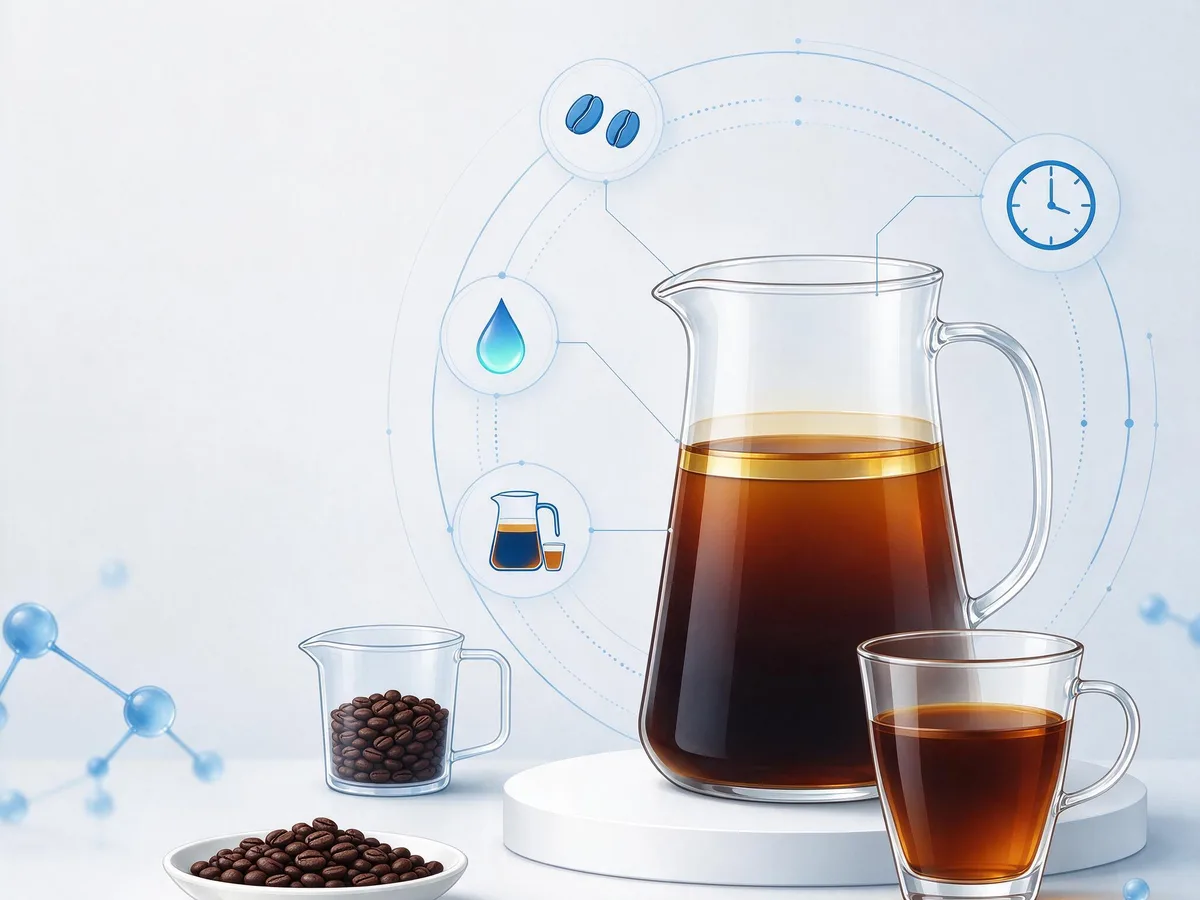
一杯 40-60 元的手冲,买的不只是萃取率 Extraction Yield 18-22%、TDS 1.15-1.35% 的黄金杯标准,更是巴ista 研磨度微调、注水节奏把控、闻香品饮全程参与的 “仪式感”。精品咖啡馆正从 “卖咖啡” 转型为 “卖第三空间 Third Place 体验”——提供杯测公开课、产地主理人分享会、手冲进阶工作坊,将专业知识转化为可感知的情绪价值。
#下沉市场与即时零售:另一条增长曲线
在一二线城市精品咖啡馆比拼风味轮 Flavor Wheel 时,三四线城市的增长逻辑截然不同:
- 平价连锁标准化:库迪 Cotti、Manner、% Arabica 等品牌以 8.8-15 元价格带、SOP 极致标准化、小程序预约自提模式,实现单店日单量 300-500 杯的高坪效。
- 即溶咖啡精品化:隅田川、三顿半、永璞等品牌将冻干锁鲜技术与精品级生豆结合,推出 “单一产地冻干”“SOE 冻干” 系列,单杯成本 5-15 元,精准切中办公提神、户外露营、差旅便携场景。
- 县域咖啡馆生存法则:县城开店不再盲目复制一线城市模式,而是 “前店后厂” 自烘焙降本、“咖啡+烘焙/轻食” 提高客单、“私域社群运营” 锁定复购。
#消费者心智升级:从 “功能性提神” 到 “感官探索”
我们观察到三个清晰的心智分层:
| 人群画像 | 核心需求 | 典型行为 | 价格敏感度 |
|---|---|---|---|
| 功能型饮用者 | 提神、便捷、高性价比 | 每日 1-2 杯瑞幸/库迪/即溶 | 高 |
| 进阶探索者 | 风味辨识、冲煮技能、产地知识 | 订阅精品豆、自备器具手冲、参加杯测 | 中 |
| 生活美学家 | 仪式感、第三空间、社交货币 | 打卡臻选门店、收藏限量豆、分享咖啡日记 | 低 |
值得注意的是,人群边界具有流动性:功能型饮用者在尝到 “生椰拿铁” 之外的 “SOE 单一产地美式” 后,可能转化为进阶探索者;进阶探索者在掌握 “黄金比例 Golden Ratio 1:15-1:17” 手冲参数后,可能向生活美学家跨越。这种流动性,正是中国咖啡市场持续扩容的微观动力。
#产业链协同:从产地到杯测的中国式范式
云南保山、普洱、德宏等核心产区正经历 “种植端精品化—处理法创新—烘焙端定制—冲煮端标准化” 的全链条升级:
- 种植端:引入卡杜拉 Caturra、卡杜艾 Catuai、瑛琦 Geisha 等优良品种,推广遮天种植、精准施肥、分级采摘。
- 处理端:日晒 Natural、水洗 Washed、蜜处理 Honey、厌氧发酵 Anaerobic、酒桶发酵 Wine Barrel 等工艺在云南落地,风味谱系从传统 “坚果巧克力” 拓展至 “热带水果、花香、酒香”。
- 烘焙端:国产烘焙机品牌崛起,烘焙师以 “烘焙曲线 Roast Profile” 精准锁定风味窗口,浅烘比例从 5% 提升至 30% 以上。
- 冲煮端:SCA 金杯标准 Golden Cup Standard 本地化推广,TDS 浓度计、萃取率计算器、风味轮 Flavor Wheel 中文版普及,让 “可复刻的好咖啡” 走出实验室。
#结语:一杯咖啡,一种生活态度
中国咖啡市场的故事,本质上是一场关于 “时间”与 “选择” 的叙事。从 9.9 元的极速提神,到 50 元的慢品手冲;从标准化的馥芮白,到微批次的瑛琦 Geisha;从写字楼工位的外卖杯,到周末午后角落里的第三空间。每一次选择,都是消费者对自己生活质量的一次投票。
我们在 中国咖啡市场概况:预计会有强劲的增长 中持续追踪数据脉络,但更想邀请你亲身去感受:下一次走进咖啡馆,不妨问一声 “今天有什么单一产地推荐?”,闻一闻干香、湿香,看一看萃取液的琥珀色泽,尝一口温度下降时风味的层次变化。在那一刻,咖啡不再是商品,而成为一段可被品味的时光——苦尽甘来,正如生活本身。
#常见问题
#中国咖啡消费增长快吗?
中国咖啡市场近五年复合增速维持 15%-20%,人均年消费不足 20 杯,远低于日韩欧美成熟市场,巨大的渗透空间支撑长期高增长。
#瑞幸和星巴克的市场份额对比如何?
瑞幸以 2 万+ 门店、9.9 元价格带、外卖自提模式占据规模与高频优势;星巴克以 7300 家门店、30 元价格带、第三空间体验守住高客单与利润护城河,形成 “规模瑞幸、利润星巴克” 双寡头格局。
#精品咖啡在中国的发展前景如何?
精品咖啡正从小众走向大众,产地溯源、浅烘焙、多元冲煮、杯测教育普及,消费者愿为风味图谱、仪式感、第三空间体验支付溢价,云南产区崛起更提供本土化供给支撑。
#什么是精品咖啡与商业咖啡的区别?
精品咖啡 Specialty Coffee 指 SCA 杯测 80 分以上、无瑕疵、可溯源至单一产地/庄园/微批次的咖啡;商业咖啡以拼配豆、深烘焙、标准化口感为主,追求规模稳定而非风味个性。
#普通消费者如何开始精品咖啡入门?
建议从 “单一产地 SOE 美式” 尝试风味差异,再购买入门手冲套装(V60/滤纸/电子秤)按 “黄金比例 1:15-1:17” 实操,关注烘焙日期(建议烘焙后 7-21 天饮用),逐步建立风味词汇库。


评论